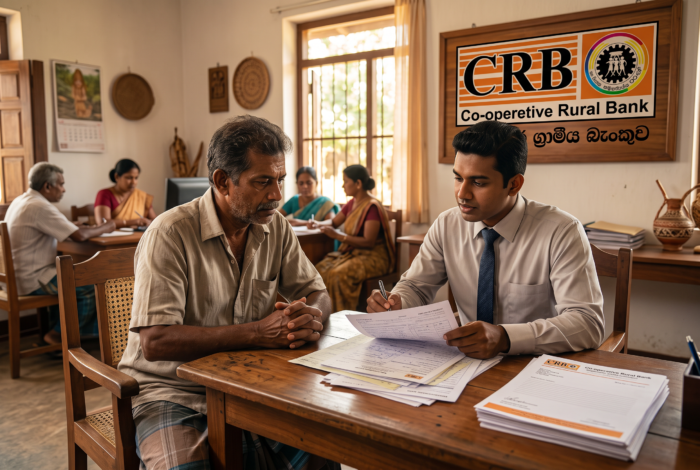
මෙරට ආර්ථිකයේ මූල්ය ස්ථාවරත්වය පිළිබඳ දැඩි අවධානයක් යොමු කළ යුතු කාලපරිච්ඡේදයක් එළඹ තිබේ. 2026 සමාජ ආර්ථික දර්ශකයට අනුව, 2025 වසර අවසන් වන විට මෙරට ක්රියාත්මක සමූපකාර සහ ග්රාමීය බැංකු පද්ධතිය තුළ නොපියවූ ණය ප්රමාණයේ (Non-Performing Loans) වටිනාකම රුපියල් බිලියන 151.4ක් (ზ. මිලියන 151,482ක්) ලෙස අතිශය ඉහළ අගයක් ගෙන ඇත.
පසුගිය වසරට සාපේක්ෂව මෙම වර්ධනය ඉතා ප්රබල මට්ටමක පවතී. ඒ අනුව, 2024 වසරේ පැවැති රුපියල් බිලියන 101.8ක නොපියවූ ණය ප්රමාණයට වඩා මෙම අගය රුපියල් බිලියන 50කට අධික විශාල ඉහළ යාමකි. එසේම, ඓතිහාසික සංසන්දනයකදී මීට හරියටම දශකයකට පෙර, එනම් 2015 වසරේ සමූපකාර සහ ග්රාමීය බැංකු තුළ පැවැතියේ රුපියල් බිලියන 45.1ක නොපියවූ ණය මුදලකි. වත්මන් සංඛ්යාලේඛන පෙන්නුම් කරන්නේ එය දශකයක් තුළ තුන් ගුණයක අගයකින් ඉහළ ගොස් ඇති බවයි.
ණය මුදල් බෙදී යන ආකාරය
මෙම නොපියවූ ණය ප්රමාණය විවිධ ක්ෂේත්ර අතර විහිදී ඇති ආකාරය දෙස බැලීමේදී පැහැදිලි වන්නේ ග්රාමීය ජනතාවගේ දෛනික ජීවිතයට මෙන්ම කුඩා පරිමාණ ව්යාපාරවලටද මේ හරහා දැඩි බලපෑමක් එල්ල වී ඇති බවයි.
* නිවාස සහ මූලික පහසුකම් – නිවාස ඉදිකිරීමට, මෙන්ම විදුලිය සහ ජලය ලබා ගැනීම සඳහා ලබා ගෙන තවදුරටත් පියවීමට ඇති මුදල රුපියල් බිලියන 43ක් (રૂ. මිලියන 43,929ක්) ලෙස වාර්තා වේ. නොපියවූ ණය අතරින් වැඩිම ප්රතිශතයක් නියෝජනය කරන්නේ මෙම අංශයයි.
* වාණිජ සහ වෙනත් ව්යාපාර- වාණිජ සහ වෙනත් පුළුල් ව්යාපාරික කටයුතු සඳහා ලබා ගෙන ඇති ණයවලින් තවමත් පියවීමට ඇති ප්රමාණය රුපියල් බිලියන 11.9කි.
* කුඩා ව්යාපාර – ග්රාමීය ආර්ථිකයේ කොඳු නාරටිය වන කුඩා පරිමාණ ව්යාපාර සඳහා ලබා ගෙන පියවීමට ඇති ණය මුදල රුපියල් බිලියන 8.96ක් වේ.
* කාර්මික සහ සත්ව පාලනය – කෘෂිකර්මාන්තයට අනුබද්ධ කාර්මික සහ සත්ව පාලන කටයුතු වෙනුවෙන් ලබා ගෙන ඇති මුදල රුපියල් බිලියන 8.12කි.
මෙම තත්ත්වය හමුවේ ග්රාමීය මූල්ය ආයතනවල පැවැත්ම සහ ග්රාමීය ජනතාවගේ ආර්ථික සුරක්ෂිතභාවය තවදුරටත් ආරක්ෂා කර ගැනීම සඳහා ගත යුතු ක්රියාමාර්ග පිළිබඳව බලධාරීන් සහ අදාළ පාර්ශ්වයන් දැඩි අවධානයක් යොමු කළ යුතුව ඇත.
Call to Action (CTA)
මෙම ලිපිය ගැන ඔබ සිතන්නේ කුමක්ද? ඔබේ අදහස් අප හා බෙදාගන්න. මෙය ඔබේ මිතුරන් සහ පවුලේ අය සමඟත්, ඔබේ සමාජ මාධ්ය ගිණුම් වලත් share කර සංවාදයක් ආරම්භ කරන්න.