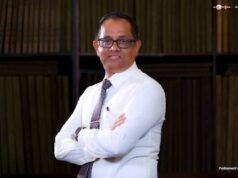
ශ්රී ලංකාවේ වර්තමාන ආර්ථික තත්ත්වය 2022 වසරේදී මුහුණ දුන් මූල්ය අර්බුදයෙන් සැලකිය යුතු ලෙස වෙනස් වුවද, රට නැවත වරක් බරපතල මූල්ය අර්බුදයකට පිවිසෙමින් තිබෙන බවට ඕස්ට්රේලියාවේ මෙල්බර්න් නුවර මොනෑෂ් විශ්වවිද්යාලයේ උපාධිධාරියෙකු, ව්යවසායකයෙකු සහ ‘Wikalpa Maga – De-Dollarization’ කෘතියේ කතුවරයා වන ගයන්ත දෙහිවත්ත මහතා අනතුරු අඟවයි. 2022 මෙන් නොව, වර්තමාන ආර්ථික බාධක මූලික වශයෙන් සැපයුම් පැත්තෙන් (supply side) උද්ගත වූවක් නොවන අතර, එහි ප්රධාන ලක්ෂණය වන්නේ සමස්ත ඉල්ලුමේ (aggregate demand) මතුවන දැඩි දුර්වලතාවයි.
සැපයුම් මතිමතාන්තර සහ ඵලදායී ඉල්ලුමේ බිඳ වැටීම
ජාත්යන්තර මූල්ය අරමුදලේ (IMF) වර්ධන රාමුව සැපයුම් පැත්තේ සාධක කෙරෙහි පමණක් දැඩි අවධානයක් යොමු කරන අතර, ඵලදායී ඉල්ලුමේ (effective demand) වැදගත්කම එයින් සම්පූර්ණයෙන්ම මගහැරී යයි. ශ්රී ලංකා රජය ද මෙම ප්රතිපත්තිය අනුගමනය කරමින් ඉහළ මිල ගණන් යටතේ සම්පත් ලබා ගැනීමට උත්සාහ කරයි.
එහෙත්, IMF හි දැඩි කප්පාදු (austerity) ප්රතිපත්ති හේතුවෙන් 2025 සැප්තැම්බර් කාර්තුව වන විටත් ආර්ථිකය පහළ මාවතකට තල්ලු වී තිබුණි. ප්රධාන ජාතික පුවත්පත් වාර්තා කළ පරිදි, ආහාර, පාන සහ තෙකොළ (tobacco) අංශයේ ආදායම් 60%කින් ද, ප්රාග්ධන භාණ්ඩ අංශයේ ආදායම් 72%කින් ද පහත වැටී ඇති අතර, එය සමස්ත පරිභෝජනය බරපතල ලෙස දුර්වල කර ඇත. මීට අමතරව, බැංකු අංශයේ ලාභ 39%කින් සහ පුළුල් මූල්ය අංශයේ ලාභ 112%කින් ඉහළ ගියද, ගෘහස්ථ ආදායම් සහ පරිභෝජනය දැඩි ලෙස මර්දනය වී ඇත. ඉන්ධන, ගෑස් සහ විදුලි මිල ඉහළ යාම, රුපියලේ අවප්රමාණය වීම, අධික බදු සහ ඉහළ පොලී අනුපාතික හේතුවෙන් පෞද්ගලික අංශයේ ක්රය ශක්තිය (purchasing power) සම්පූර්ණයෙන්ම බිඳ වැටී තිබේ.
බාහිර අංශයේ හැරවුම සහ ඩොලර් හිඟය
දේශීය මුදල් (රුපියල්) එකතු කිරීමෙන් පමණක් ශ්රී ලංකාවේ මූලික බාහිර ගැටලුව විසඳා ගත නොහැක. අಂತಿම වශයෙන් වැදගත් වන්නේ විදේශ විනිමයයි. මෑත වාර්තාවලට අනුව, වසර තුනකට පසු පළමු වතාවට ශ්රී ලංකාවේ බාහිර අංශයේ පිහිටීම සෘණ අගයක් ගෙන ඇති අතර, 2026 පළමු කාර්තුවේ පැවති ඩොලර් මිලියන 623ක අතිරික්තය ආපසු හැරෙමින් ජුනි වන විට වත්මන් ගිණුමේ හිඟය ඩොලර් මිලියන 868.4ක් දක්වා ඉහළ ගොස් තිබේ.
බුබුළු ආර්ථිකයේ පිපිරීම සහ ප්රාග්ධන පලායාම (Capital Flight)
2022 අර්බුදයෙන් පසු විදෙස් ඩොලර් ලැබීම් සමඟ කොටස් වෙළඳපොළ, බැඳුම්කර සහ දේපළ වෙළඳපොළ වැනි දේශීය වත්කම් වෙත විදේශ ප්රාග්ධනය ගලා ඒම ආරම්භ විය. 2024 වන විට කොටස් මිල ඉහළ ගිය අතර, එයින් ඇති වූ උද්යෝගය නිසා දේශීය ආයෝජකයින් ද වෙළඳපොළට පිවිසියේය.
එහෙත්, 2024 සිට 2026 දක්වා කොටස් වෙළඳපොළ 100%කින් පමණ ඉහළ ගියද, එම කාලය තුළ සැබෑ ආර්ථිකය වර්ධනය වූයේ 5%ක පමණ ප්රමාණයකිනි. මෙයින් පෙනී යන්නේ කොටස් මිල ඉහළ යෑම සැබෑ ව්යාපාරික ලාභ මත පදනම් වූවක් නොව, බුබුළු ස්වභාවයක් ගත් බවයි.
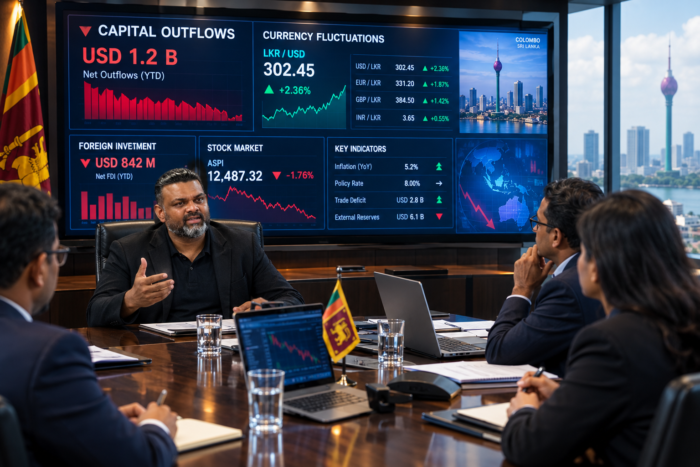
වර්තමානයේ මෙම තත්ත්වය සම්පූර්ණයෙන්ම වෙනස් වී ඇත. විදේශීය משקיਕයන් (investors) සිය ප්රාග්ධනය ආපසු ලබා ගැනීමට පටන් ගෙන ඇති අතර, පසුගිය මාස 8 තුළ කොටස් වෙළඳපොළෙන් ඉවත් කරගත් ශුද්ධ ප්රාග්ධන පිටතට ගලායාම (net capital outflows) ඩොලර් මිලියන 180ක් (රුපියල් බිලියන 56ක් පමණ) වේ. අගෝස්තු මාසයේ පමණක් එම පිටතට ගලායාම ඩොලර් මිලියන 60ක් (රුපියල් බිලියන 19.5ක්) ලෙස වාර්තා වී ඇත.
පෞද්ගලික අංශයේ දැවැන්ත ණය උගුල
මෙම ආර්ථික පසුබිම තුළ, පෞද්ගලික අංශයේ දේශීය ණය ප්රමාණය පසුගිය දශකය තුළ 240%කින් පමණ ඉහළ ගොස් ඇති අතර, සැබෑ ආර්ථිකය වර්ධනය වී ඇත්තේ 20%කින් පමණි. මාර්තු මාසය වන විට පෞද්ගලික අංශයේ දේශීය ණය කඳුගැටය රුපියල් ට්රිලියන 11.9ක් දක්වා ඉහළ ගොස් ඇත. ආදායම් පහත වැටීම සහ පොලී අනුපාතික ඉහළ යාම හේතුවෙන් මෙම දැවැන්ත ණය කන්දරාව ගෙවා දැමීමට ඇති හැකියාව දැඩි ලෙස අවදානමට ලක්ව ඇති අතර, පෞද්ගලික අංශයේ ණය පැහැර හැරීමේ අර්බුදයක් (domestic debt crisis) ඇතිවීමේ අවදානම බැහැර කළ නොහැකිය.
නිගමනය
IMF විසින් මෙහෙයවන ලද නව ලිබරල් ප්රතිපත්ති හරහා පාලන තන්ත්රය ලිහිල් කිරීම නිසා ශ්රී ලංකා ආර්ථිකය මුදල් වෙළඳපොළ, වත්කම් වෙළඳපොළ සහ ණය වෙළඳපොළ යන අංශ තුනෙන්ම බරපතල අවදානම්වලට මුහුණ දී ඇත. විදේශ ප්රාග්ධන ප්රවාහයන් මඟින් තාවකාලිකව මූල්ය වෙළඳපොළ ස්ථාවර කළ හැකි වුවද, ඒවා සැබෑ නිෂ්පාදන ධාරිතාව පුළුල් කිරීමට යොමු නොවන්නේ නම්, එම ප්රාග්ධන ප්රවාහය අවසානයේදී ප්රාග්ධන පලායාම (capital flight), මුදල් අවප්රමාණය වීම සහ මූල්ය අස්ථාවරත්වය දක්වා ගමන් කිරීම වැළැක්විය නොහැකිය. රටේ අනාගතය සුරක්ෂිත වීමට නම් මෙම මූලික ආර්ථික යාන්ත්රණය මුල සිටම වෙනස් විය යුතුය.
Call to Action (CTA)
මෙම ලිපිය ගැන ඔබ සිතන්නේ කුමක්ද? ඔබේ අදහස් අප හා බෙදාගන්න. මෙය ඔබේ මිතුරන් සහ පවුලේ අය සමඟත්, ඔබේ සමාජ මාධ්ය ගිණුම් වලත් share කර සංවාදයක් ආරම්භ කරන්න.